
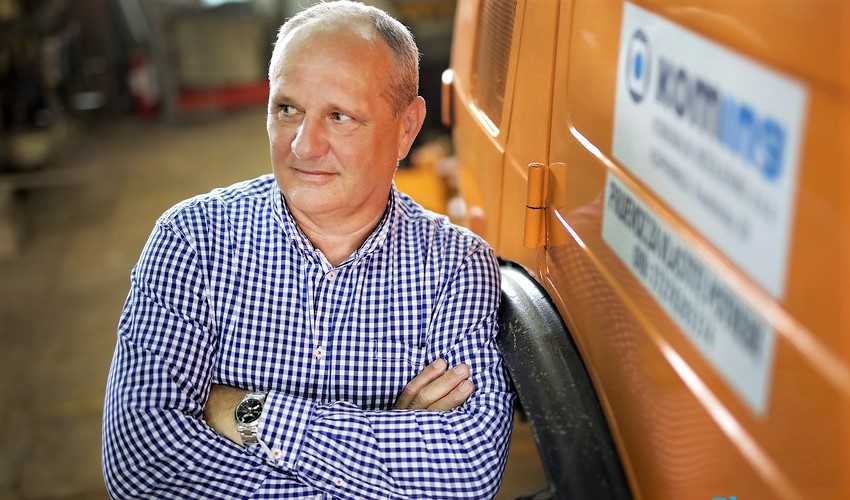
 Foto: IVAN BRKIĆ / GLAS PODRAVINE / Nedjeljko Potroško, direktor Kominga
Građevinska tvrtka Koming u vlasništvu koprivničkoga Komunalca ostvarila je lani prihode od 38 milijuna kuna, što je pad od čak 36 posto u odnosu na prethodnu godinu.
Dobit je istodobno bila simbolična (oko 88.000 kuna), a zaposlenih kao i preklani, oko 110. Ima li razloga za zabrinutost? Ovisi koga pitate.
Koming je lani, među ostalim ugovorio radove na Aglomeraciji Požega vrijedne čak 115 milijuna kuna, pa problema zapravo ne bi trebalo biti.
Upravo je kasniji početak radova na Aglomeracijama Požega i Varaždinske Toplice glavni razlog za pad prihoda lani, tumači direktor Kominga Nedjeljko Potroško u poslovnom izvještaju za prošlu godinu.
Unatoč nezavidnoj financijskoj situaciji, Koming u ožujku, travnju i svibnju ove godine nije koristio potpore za očuvanje radnih mjesta, odnosno isplatu plaća na teret države zbog epidemije koronavirusa.
Tvrtka je u prvoj polovici ove godine ostvarila značajno bolje poslovne rezultate nego lani te stoga nije koristila te mjere, navode u upravi koprivničke tvrtke.
Križevačka građevinska tvrtka Radnik, primjerice, od države je u ožujku i travnju primila više od milijun kuna potpora za plaće radnicima: za 40 radnika za ožujak oko 124.000 kuna, a za 200 radnika za travanj blizu milijun kuna.
Za razliku od Kominga, Radnik je lani ostvario više od pola milijarde kuna prihoda i neto dobit od čak 31,2 milijuna kuna, a Glavna skupština dioničara nedavno je cijelu dobit odlučila zadržati na računu.
Da je situacija u Komingu daleko od bajne, pokazuju primjedbe revizora iz KPMG-a na lanjski financijski izvještaj. To se, prije svega, odnosi na ugovore s negativnom maržom te mogući gubitak za prošlu i pretprošlu godinu.
U čemu je štos? KPMG upozorava kako u financijskim izvještajima treba evidentirati stvarno nastale troškove na gradilištu, a ne one fakturirane prema ugovoru.
Drugim riječima, moguće je da je Koming ugovorio radove na kojima neće zaraditi, ali to se ne vidi u poslovnim izvještajima.
“Kada se ishod transakcije koja obuhvaća pružanje usluga ne može pouzdano utvrditi, prihod se priznaje u visini priznatih rashoda za koje se procjenjuje da se mogu nadoknaditi.
Ako je vjerojatno da se svi nastali troškovi neće nadoknaditi, prihod se ne priznaje, a nastali troškovi priznaju se kao rashod”, navode u KPMG-u koji je zbog toga istaknuo rezervu prema Komingovu izvještaju.
Druga primjedba odnosi se na činjenicu da su kratkoročne obveze Kominga za 11 milijuna kuna veće od kratkoročne imovine. Bez financijske potpore vlasnika, Komunalca, opstanak tvrtke je upitan, upozoravaju u KPMG-u.
No, uprava Kominga “vjeruje da ima potporu matičnog društva koja će omogućiti obavljanje daljnjih aktivnosti”.
NEDAVNO OBJAVLJENO